 Fundada por Anthony MirandaCriador da Tese Alavancagem Patrimonial
Use o consórcio para comprar imóveis que pagam a própria parcela
Na Yes, você usa o consórcio como alavanca para comprar imóveis, inclusive em leilão, abaixo do preço de mercado.
Receba sua análise patrimonial
Gratuita, sem compromisso. Leva 1 minuto.
Qual é o seu objetivo?
🔒 Seus dados ficam protegidos. Nada de ligações insistentes.
Recebemos! 🎉
Um especialista da Yes vai te chamar no WhatsApp no horário escolhido.
Imóveis de leilão abaixo do preço de mercado
Com a carta contemplada, você compra como quem paga à vista. E na Yes Consórcios você tem o Arremata.ai, a plataforma de leilões imobiliários do Anthony, para encontrar as oportunidades, sempre com análise de edital, custos e ocupação.
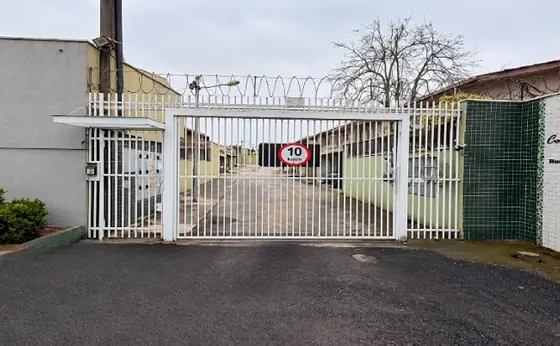 Imóvel de leilão
Casa · Alto
59,40 m²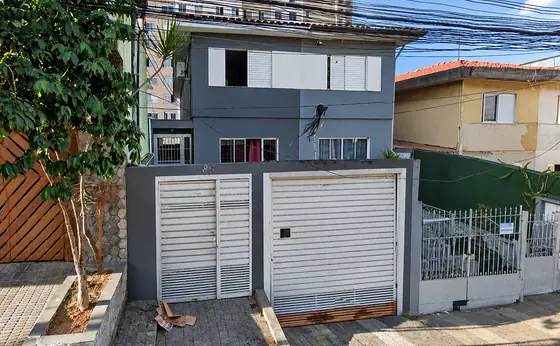 Imóvel de leilão
Casa · Jd. Nova Germania
200 m²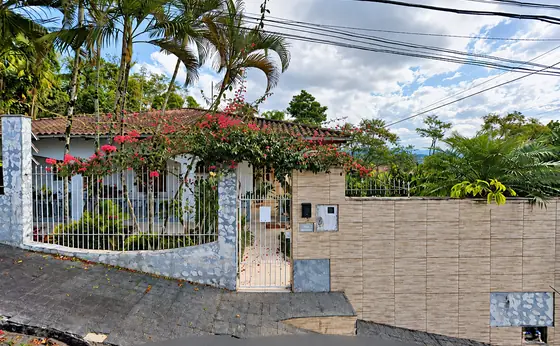 Imóvel de leilão
Casa · Salto do Norte
383,82 m²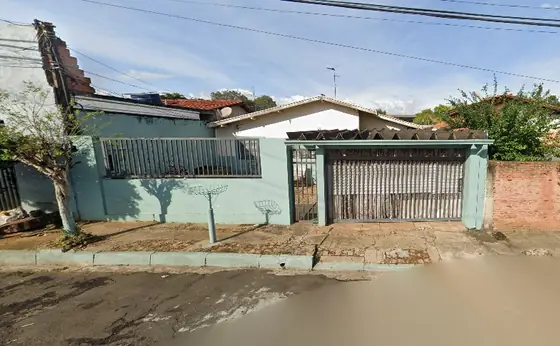 Imóvel de leilão
Casa · Jd. Primavera
111,73 m²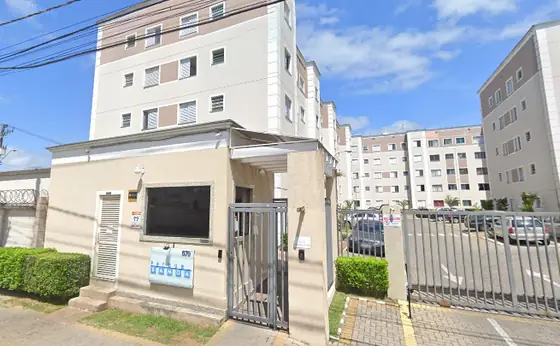 Imóvel de leilão
Apartamento
44,82 m²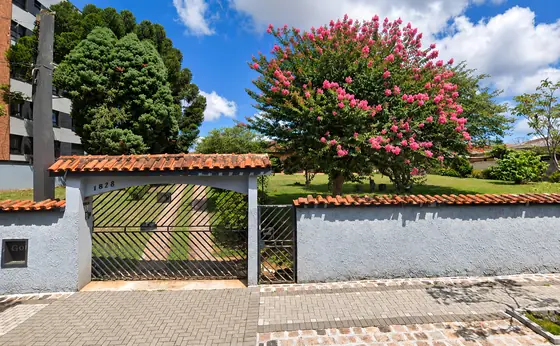 Imóvel de leilão
Terreno · Centro
384 m²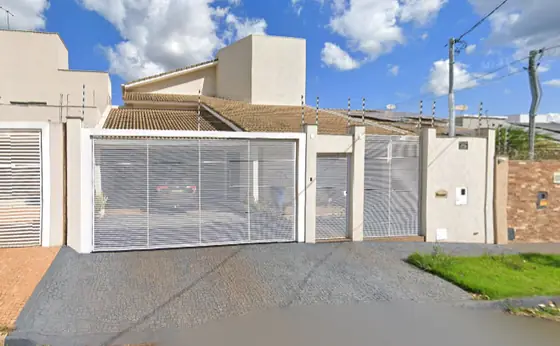 Imóvel de leilão
Casa · Res. Interlagos
306,40 m²Imóvel de leilãoCasa · Alto
59,40 m²Imóvel de leilãoCasa · Jd. Nova Germania
200 m²Imóvel de leilãoCasa · Salto do Norte
383,82 m²Imóvel de leilãoCasa · Jd. Primavera
111,73 m²Imóvel de leilãoApartamento
44,82 m²Imóvel de leilãoTerreno · Centro
384 m²Imóvel de leilãoCasa · Res. Interlagos
306,40 m²Imóveis reais em leilão via Arremata.ai. Valores sujeitos ao edital, custos e disponibilidade.
Você pode ser o próximo
Alunos do Anthony contando, com as próprias palavras, como compraram seus imóveis.
 ▶ Depoimento
 ▶ Depoimento
 ▶ Depoimento
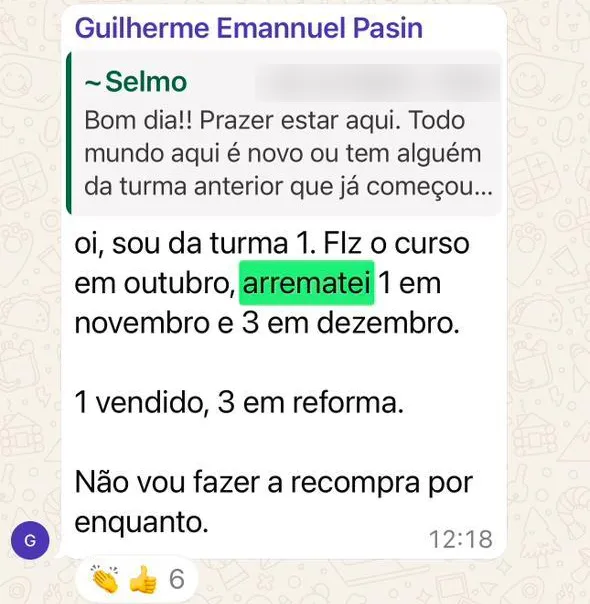
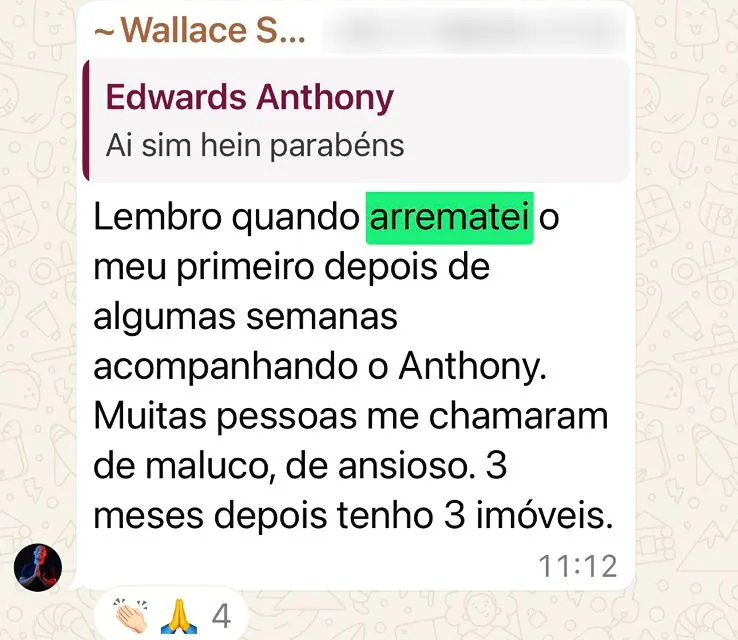
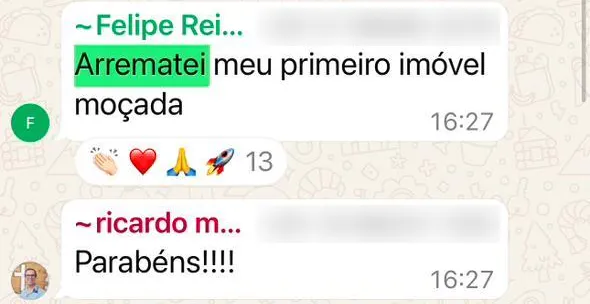
Relatos reais de alunos. Resultados variam de pessoa para pessoa. Aquisição via leilão sujeita a análise de edital, custos e desocupação.
Ganhe o curso Alavancagem Patrimonial do Anthony
A tese que o Anthony criou e que as grandes do mercado não fazem: como usar o consórcio e os leilões para construir patrimônio em imóveis. Todo cliente Yes recebe o curso.
Quero minha simulação oficialA gente olha a conta e faz a matemática fria
Você foi treinado para achar que financiar a casa por 30 anos é conquista. Escolha o valor e veja o outro caminho: o do consórcio, do lance, da alavanca.
Consórcio com a Yes
Financiamento bancário
À vista
YesFinanciamentoÀ vista
No total, o consórcio custa ≈ R$ 486 mil a menos que o financiamento. Paga menos, possui mais.
A conta inteira, na mesa
A parcela reduzida vale até a contemplação (ou até a metade do prazo do grupo); depois vem a integral, que compensa a diferença. Parcela e carta são reajustadas uma vez por ano. Quem vira Dono olha a conta inteira antes de assinar.
O financiamento é a coleira. O banco é o dono.
O contrário de endividado não é "quitado". É Dono.
Do banco, até a última parcela.
Seu, comprado como quem paga à vista.
Dívida cara: juros por 30, 35 anos.
Dívida inteligente: sem juros, com taxa de administração.
Pede permissão ao banco e dá entrada.
Sem entrada, com a parcela que cabe no mês.
Não existe. Só a parcela.
A alavanca: o lance planejado para antecipar a contemplação.
A aprovação do crédito.
A chave do imóvel. E depois, o segundo.
"E se eu nunca for contemplado?"
Contemplação não é só sorte. É método. A Yes monta com você a estratégia de lance.
Lance embutido
Até 30% da própria carta como lance, sem tirar do bolso.
Em consórcio no Brasil
Anthony está entre os maiores vendedores das principais administradoras do país.
Administradora sólida
O Anthony trabalha com administradoras de grande porte, como a CNP, por causa da contemplação.
Não viemos vender um sonho. Viemos tirar uma venda dos olhos.
O Dono não age por pressa. Age por matemática.
Quer o imóvel amanhã?
A pressa é o que o Sistema usa para te vender a coleira. Consórcio é planejamento, e a gente fala isso na primeira conversa.
Quer pagar menos e possuir mais?
É aqui que o consórcio ganha: sem juros, sem entrada e com a alavanca do lance para antecipar a contemplação.
Já tem dinheiro guardado?
Não descapitalize. Use o consórcio como alavanca e deixe seu capital trabalhando: no lance, em um imóvel de leilão ou no próximo patrimônio.
O que o Sistema te ensinou × a matemática
Ninguém aqui grita. A gente aponta o absurdo com calma, com número na mão.
“Financiar a casa por 30 anos é conquista.”
É entregar 30 anos de trabalho em troca de uma coleira chamada parcela.
“A aprovação do banco é liberdade.”
É o contrário. Até quitar, o dono do imóvel é o banco.
“Sem entrada, não dá para começar.”
No consórcio você começa sem entrada, com a parcela que cabe no mês.
“Patrimônio é para quem já tem.”
O Anthony estruturou um loteamento de R$ 110 milhões sem capital próprio. É alavanca, não herança.
“Contemplação garantida em poucos meses.”
Quem promete data está mentindo. Ninguém controla sorteio. O que existe é estratégia de lance.
“Oi, sou da Yes, vi você na live.”
Se o número não é um contato oficial da Yes, é golpe. Você só paga boleto da administradora, nunca na conta de uma pessoa.
O pacto da Yes
- Matemática fria: todas as condições no papel, antes de assinar.
- Sem promessa: nada de data de contemplação, rentabilidade ou enriquecimento rápido.
- Consórcio regulado pelo Banco Central, com administradora sólida como a CNP.
- Quem aprende, ensina: o cliente Yes recebe o caminho, não só a carta.
O Placar do Movimento dos Donos
Toda família que fecha seu consórcio imobiliário pela Yes entra no placar. Não é meta de vendas. É missão.
Semente
Fechou o contrato. A decisão já foi tomada.
Raiz
Carta contemplada.
Árvore
Imóvel adquirido.
Geração
O segundo imóvel. Esse é para uma geração.
O banco te vende dívida cara. Anthony ensina dívida inteligente.
Anthony Miranda está entre os maiores vendedores de consórcio das principais administradoras do Brasil e criou a Tese Alavancagem Patrimonial, um caminho que as grandes do mercado não fazem.
Fundou a Yes para levar o Movimento dos Donos para dentro do consórcio: método e matemática no lugar da coleira.
Quero minha simulação oficialPerguntas frequentes
Consórcio é seguro? Não é golpe?
O consórcio é regulado pela Lei 11.795/2008 e fiscalizado pelo Banco Central. O Anthony trabalha com administradoras sólidas, como a CNP, e você paga sempre o boleto da administradora, nunca na conta de uma pessoa.
Quanto tempo demora para ser contemplado?
Não existe data garantida: a contemplação é por sorteio ou lance, todo mês. O que existe é método: a Yes monta com você a estratégia de lance.
Não tenho reserva para dar lance. Faz sentido?
Faz. Você concorre por sorteio todo mês, e existe o lance embutido: até 30% da própria carta usado como lance, dentro das regras do grupo.
A parcela aumenta depois?
Com o redutor, você paga a parcela reduzida até ser contemplado ou até a metade do prazo; depois passa à integral. Parcela e carta são reajustadas uma vez por ano. Tudo no papel antes de assinar.
Posso usar meu FGTS?
No consórcio de imóvel residencial, o FGTS pode ser usado para lance, complemento da carta, amortização ou quitação, desde que você e o imóvel se enquadrem nas regras do FGTS.
Já tenho um financiamento. Dá para sair da coleira?
Em geral, a carta de crédito de imóvel pode ser usada para quitar um financiamento, conforme as regras da administradora. O especialista confirma no seu caso.
E se eu precisar sair do consórcio?
Antes da contemplação, você pode pedir a desistência à administradora. A cota cancelada concorre nos sorteios mensais para devolução do que foi pago ou recebe no encerramento do grupo, com o desconto previsto em contrato. Também é possível transferir a cota, com análise de crédito.
A consultoria é paga?
Não. A análise com o especialista da Yes é gratuita.